
Вы открыли расчётный счёт для компании, и в приложении банка среди прочих разделов есть «Овернайт». Рядом обещают проценты, а объяснения обычно укладываются в одну фразу, после которой непонятно главное: где будут деньги ночью, когда их можно тратить и что нужно сделать, чтобы проценты вообще пришли.
Ниже — овернайт на примере одного вечера и одного утра. По шагам, в том порядке, в каком это происходит с деньгами, и с тем, на чём каждый шаг чаще всего ломается.
Короткий ответ
Овернайт — это депозит на одну ночь. Вечером свободные деньги компании уходят на специальный овернайт-счёт в том же банке. Банк открывает на них сделку до утра, а к началу следующего дня возвращает сумму вместе с процентами за ночь.
Что из этого важно запомнить сразу:
- деньги не уходят из компании — это ваш же счёт в вашем же банке;
- проценты платят не за перевод, а за открытую сделку;
- чтобы сделка открылась, нужно успеть до отсечки и набрать на овернайт-счёте минимальный остаток;
- днём деньги снова ваши — овернайт не держит их неделю или месяц.
Что понадобится, кроме расчётного счёта
Один дополнительный счёт. Банк прямо пишет на странице продукта: «Для овернайта открываем специальный счет». По условиям обслуживания это отдельный счёт вклада — рядом с расчётным, в том же банке.
Больше ничего не нужно. Ни брокерского счёта, ни биржи, ни договора с управляющей компанией. Овернайт — банковский продукт, а не инвестиционный: вы ничего не покупаете и ничего не продаёте, деньги просто ночуют на другом счёте той же компании.
Именно поэтому овернайт удобен тем, у кого на расчётном счёте постоянно лежит остаток «на всякий случай». Эти деньги нельзя убрать надолго — завтра может прийти счёт от поставщика. А на ночь убрать можно: к утру они вернутся.
Вечер, шаг первый: перевести до отсечки
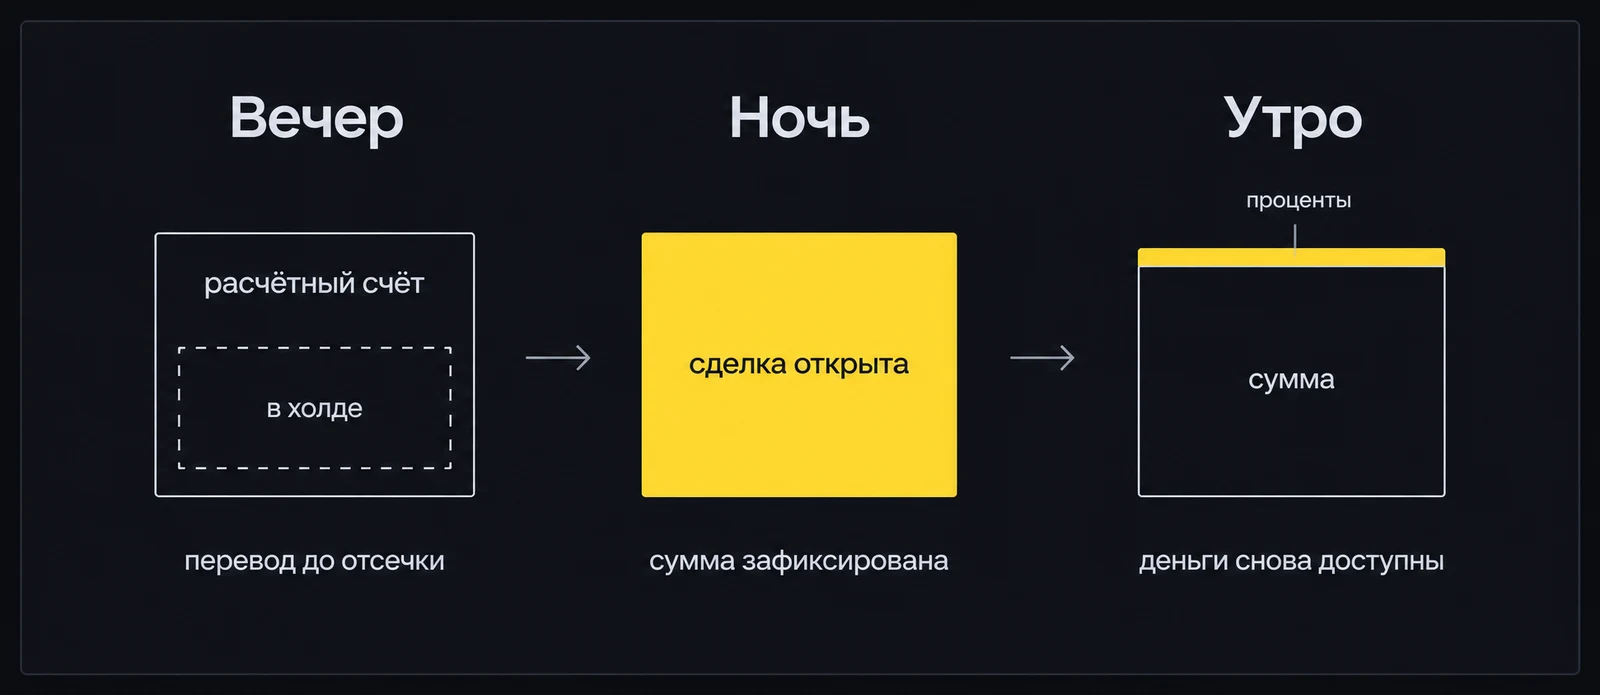
Всё начинается с перевода: вы отправляете деньги с расчётного счёта на овернайт-счёт. Руками в приложении, опцией банка или автоматически по расписанию — неважно, результат одинаковый.
Важно время. У каждого тарифа есть отсечка — момент, после которого деньги уже не попадут в сегодняшнюю сделку. В Т-Банке это 17:00 по Москве на тарифе «Продвинутый» и 21:00 на «Профессиональном». Опоздали на минуту — деньги дойдут, но ночь пропадёт.
Отсечка — это крайний срок пополнения, а не время, когда деньги вернутся или придут проценты. Подробно, с запасом по времени и часовыми поясами, — в статье про время отсечки.
Вечер, шаг второй: деньги «пропали» из доступных
Сразу после перевода вы увидите странную картину. Общий остаток по расчётному счёту не изменился — будто ничего не произошло. А сумма, которой можно платить, упала ровно на размер перевода.
Это холд — блокировка. Банк пометил деньги как занятые под операцию и не даст потратить их второй раз.
Отсюда первое практическое правило овернайта: то, что вы перевели, до утра для платежей недоступно. Переводите остаток после сегодняшних платежей, а не весь остаток. И предупредите бухгалтерию, иначе упавшая цифра «доступно» выглядит как ошибка. Что показывает каждая цифра по счёту и когда стоит волноваться — в разборе про холд.
Вечер, шаг третий: хватает ли остатка
У овернайта есть минимальная сумма, и путают её почти все. Порог сравнивают не с вашим переводом, а с остатком на овернайт-счёте: что там уже лежит плюс что вы переводите.
Порог задаёт тариф. По тарифу банка от 20.08.2026 это 100 000 ₽ на «Продвинутом» и 500 000 ₽ на «Профессиональном», верхняя граница — 500 млн ₽. Страница продукта называет минимумом 100 000 ₽ — это нижняя ступень, на старшем тарифе порог выше.
Если после пополнения итог не дотянет до порога, банк такое пополнение отклонит: этот отказ описан в публичной документации API банка — «Не получилось пополнить овернайт. Минимальная сумма пополнения — …». Поэтому накопить нужную сумму на овернайт-счёте мелкими частями не выйдет. Подробно — в статье про минимальную сумму.
Ночь: банк открывает сделку
Пока сделка не открыта, деньги на овернайт-счёте просто лежат. Их можно даже увести обратно через приложение банка — и тогда ночи не будет.
Когда срок пополнения истекает, банк открывает сделку: по условиям обслуживания вклад заключается на ту сумму, что лежит на овернайт-счёте, и размещается до утра. С этого момента сумма зафиксирована и дальше не меняется, а проценты идут именно за неё.
Здесь главное различие, которое стоит держать в голове: основание для процентов — открытая сделка, а не перевод. Деньги можно перевести, а сделка при этом не откроется: опоздали к отсечке, не хватило до порога, деньги ушли с овернайт-счёта до вечера. Все случаи и как их отличить по истории — в статье о том, почему не открылся овернайт.
Утро: деньги вернулись с процентами
Банк пишет об этом коротко: «Принимаем до 21:00, возвращаем в 04:00» и «Сумму с процентами зачисляем в 04:00». В документации для разработчиков — то же: деньги «возвращаются с процентами в 4 утра».
То есть к началу рабочего дня сумма вместе с процентами за ночь уже зачислена на расчётный счёт. Ждать конца месяца, как по вкладу, не нужно: банк так и формулирует — «деньгами можно пользоваться на следующий день».
Практический смысл: овернайт не отнимает деньги у завтрашнего дня. Он занимает только сегодняшний вечер и ночь.
Пятница — это три ночи
Самая приятная деталь овернайта. Сделка, открытая в пятницу вечером, не закрывается в субботу утром: она живёт до утра понедельника. Так следует из условий банка: вклад открывается на один рабочий день, а следующий рабочий день после пятницы — понедельник.
Проценты банк начисляет за каждый календарный день этого окна, включая субботу и воскресенье. Одна пятничная сделка приносит столько же, сколько три будние. Перед праздниками сделка живёт до первого рабочего дня, то есть ещё дольше.
Отсюда и то, почему месяц овернайта считают как 30 ночей, а не 21 рабочий день. И почему пропущенная пятница стоит втрое дороже пропущенного вторника. Как считают ночи в выходные и праздники — в отдельной статье.
Обратная сторона тоже есть: в субботу и воскресенье деньги работают в сделке, а не лежат на расчётном счёте. Если на выходных предстоят расходы, их сумму стоит в пятницу не переводить.
Как считаются проценты
Формула простая: сумма сделки × годовая ставка / 365 × число ночей.
Ставка сейчас — 8,75 % годовых на тарифах «Продвинутый» и «Профессиональный» — по тарифу банка от 20.08.2026. Она меняется вслед за ключевой ставкой ЦБ; когда банк её изменит, мы обновим расчёт в статье. Миллион рублей на одну ночь при ставке 8,75 % — это 1 000 000 × 8,75 % / 365 ≈ 239,73 ₽. Пятничная сделка на тот же миллион — три ночи, около 719,18 ₽. Все 30 ночей месяца дают около 7 191,78 ₽.
Проверить результат можно на своих деньгах: проценты приходят на расчётный счёт вместе с суммой, и их легко сверить с формулой по выписке. Итоговую цифру дохода для своего остатка по текущей ставке проще получить в калькуляторе на главной.
Чего овернайт не делает
Про овернайт ходит несколько ожиданий, которые не сбываются. Лучше разобрать их заранее.
Не замораживает деньги надолго. Каждая сделка живёт одну ночь, пятничная — до понедельника. Никаких сроков на месяц: утром деньги снова ваши, а следующий вечер — новое решение.
Не требует брокерского счёта и не связан с биржей. Это депозит в вашем банке на специальном счёте той же компании. Ценные бумаги, фонды и брокерские отчёты здесь ни при чём.
Не размещает за вас деньги банка. Если к счёту подключён овердрафт, банк показывает две суммы: собственные средства и доступный остаток вместе с лимитом. Вторая больше, но в ней чужие деньги. Считать перевод на овернайт от неё — значит заплатить за кредит больше, чем принесёт ночь. Правильно считать только от собственных средств — подробно в статье про овернайт и овердрафт.
Не открывается сам по себе. Деньги не уходят на овернайт, пока их туда не перевели: руками, опцией банка или сервисом по расписанию. У банка есть собственная опция — страница продукта обещает переводить деньги на овернайт каждую ночь, если остаток на счёте от 500 000 ₽. Чем она отличается от других способов, разобрано в статье про автоматический овернайт.
Не то же самое, что проценты на остаток. Проценты на остаток банк начисляет на деньги, которые лежат на расчётном счёте, по своим правилам. Овернайт требует перевода и порога, зато работает по-другому. Разница — в статье про проценты на остаток.
Кому овернайт подходит
Коротко — компании, у которой вечером на расчётном счёте стабильно остаются свободные деньги выше порога тарифа. Не разово, а большую часть дней.
Если остаток часто падает ниже порога, сделки будут открываться через раз. Если остаток близок к порогу, доход за ночь невелик: 100 000 ₽ при ставке 8,75 % приносят около 23,97 ₽ за ночь. Тогда вопрос уже не в механике, а в том, стоит ли это вашего времени. Где проходит граница — в статье о том, с какой суммы овернайт выгоден.
Подходит овернайт и тем, у кого остаток нужен днём: на поставщиков, налоги, зарплату. В этом его смысл. Деньги работают ночью и возвращаются к утру, и днём ими можно пользоваться так же, как без овернайта.
Если не хочется делать это каждый вечер
Главная слабость ручного овернайта — он требует действия каждый рабочий вечер, и пропущенная пятница стоит трёх ночей. Сервисы автоматизации переводят деньги по расписанию сами.
Наш сервис работает через доступ, который вы выдаёте сами при входе через Т-Банк. Он переводит деньги только на овернайт вашей же компании: прав на платежи третьим лицам у него нет. Перед переводом он сверяет остаток с порогом банка и считает процент от собственных средств, без овердрафта. Платите вы 10 % от заработанного за месяц, счёт приходит после месяца — пока проценты не пришли, платить не за что.
Короткий чек-лист
- Откройте в банке овернайт-счёт — он в том же банке, брокерский счёт не нужен.
- Узнайте отсечку своего тарифа и переводите деньги до неё, с запасом.
- Переводите остаток после сегодняшних платежей: до утра эти деньги недоступны.
- Держите на овернайт-счёте не меньше порога тарифа — считается весь остаток, а не перевод.
- Считайте сумму от собственных средств, без лимита овердрафта.
- Не пропускайте пятницу: она приносит три ночи.
- Проверяйте сделку, а не перевод: проценты платят за открытую сделку.